IPTU: Decisão do STF preserva cobranças anteriores a agosto
Assessoria de Comunicação da AMM
Associação Mineira de Municípios
Os municípios devem observar os termos da decisão e avaliar a legislação tributária local, considerando a necessidade de adequação das alíquotas
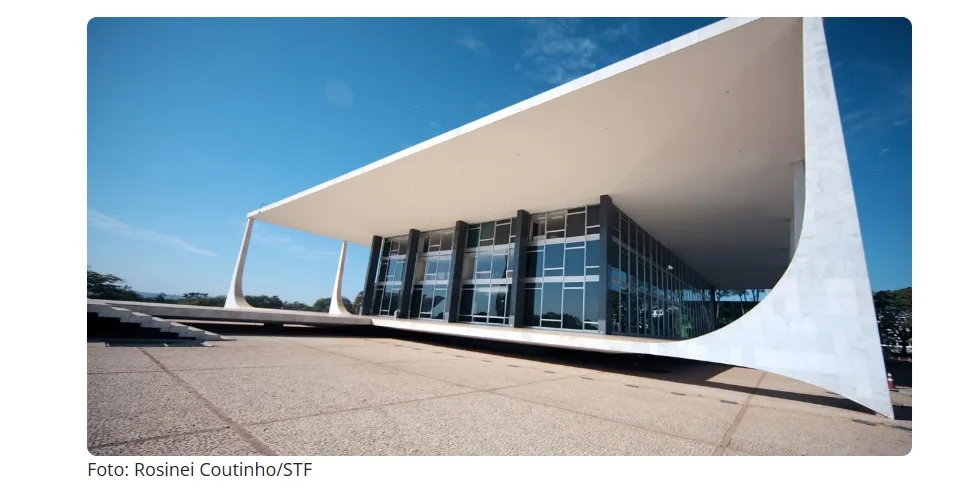
O Supremo Tribunal Federal (STF) definiu que a decisão que proíbe os municípios de fixar alíquotas do Imposto Predial e Territorial Urbano (IPTU) com base na área do imóvel produz efeitos a partir de 12 de agosto de 2026. Com isso, ficam preservadas as cobranças e os pagamentos feitos antes desta data, conforme estabelecido pela Corte. A definição ocorreu no julgamento de embargos de declaração no Recurso Extraordinário com Agravo (ARE) 1.593.784, concluído em sessão virtual em 9 de outubro.
O relator da matéria no STF, ministro Dias Toffoli, acatou os argumentos em relação à necessidade de preservar os orçamentos locais. O ministro ressaltou que diversas municipalidades aplicavam a tributação sob essa metodologia de boa-fé e sem questionamentos judiciais prévios. A modulação era medida imprescindível para evitar que a devolução retroativa de receitas tributárias já investidas pela gestão pública afetasse diretamente a continuidade da prestação de serviços essenciais à população, como saúde, educação e infraestrutura.
O processo trata do Tema 1.455 da repercussão geral, que discute a constitucionalidade da utilização da área do imóvel como critério para estabelecer a alíquota do IPTU.
Vale lembrar que, em agosto, o STF fixou o entendimento de que é inconstitucional a adoção desse critério por lei municipal posterior à Emenda Constitucional 29/2000. A Corte reafirmou que a progressividade fiscal do imposto deve considerar o valor do imóvel.
Orientação
Municípios que possuem leis atrelando a alíquota do IPTU exclusivamente à extensão ou área do imóvel devem revisar o Código Tributário Municipal, ajustando a cobrança para tomar como base o valor venal ou outros critérios progressivos constitucionais. Além disso, os gestores municipais devem estar atentos aos processos pendentes.
Está mantido o curso dos processos administrativos e das ações judiciais que já estavam pendentes de conclusão até 12 de agosto de 2026, sendo fundamental o acompanhamento caso a caso nas procuradorias municipais.
A decisão representa um esclarecimento importante para as administrações tributárias municipais quanto ao marco temporal de aplicação do entendimento firmado pelo STF. Os municípios devem observar os termos da decisão e avaliar a legislação tributária local, considerando a necessidade de adequação dos critérios de definição das alíquotas do IPTU.
Fonte: Agência CNM de Notícias